Como financiar a construção com consórcio Banco do Brasil em 2026: guia completo
O que é consórcio Banco do Brasil e como funciona O consórcio Banco do Brasil é uma modalidade de compra colaborativa, onde um grupo de pessoas se une para adqu
O que é consórcio Banco do Brasil e como funciona
O consórcio Banco do Brasil é uma modalidade de compra colaborativa, onde um grupo de pessoas se une para adquirir bens ou serviços, como a construção de imóveis. Cada participante paga parcelas mensais e, periodicamente, um ou mais consorciados são contemplados com uma carta de crédito que pode ser usada para financiar a obra. Diferente do financiamento tradicional, o consórcio não cobra juros, apenas uma taxa de administração, o que torna as parcelas mais acessíveis.
No consórcio, não há cobrança de juros, mas sim uma taxa de administração que remunera o serviço prestado pelo banco. A contemplação pode ocorrer por sorteio ou lance, possibilitando que o consorciado tenha acesso ao crédito antes do término do plano. Para quem deseja construir, o consórcio Banco do Brasil oferece uma alternativa econômica e planejada, sem a necessidade de comprovação de renda para liberação imediata do crédito.
Além disso, o Banco do Brasil é uma instituição sólida, o que garante segurança e transparência no processo. Essa modalidade é ideal para quem busca financiar a construção sem pressa e com parcelas que cabem no orçamento.
Como financiar a construção com consórcio Banco do Brasil: passo a passo
O primeiro passo para financiar a construção pelo consórcio Banco do Brasil é escolher o plano ideal, considerando o valor estimado da obra e o prazo de pagamento. É possível simular as parcelas diretamente no site do banco ou com um consultor, para entender o impacto no orçamento mensal. Após escolher o plano, é necessário reunir a documentação básica, como CPF, RG, comprovante de renda e residência, para a adesão ao grupo.
Depois da inscrição, o consorciado participa das assembleias mensais, onde ocorre a contemplação por sorteio ou lance. Ao ser contemplado, recebe a carta de crédito, que pode ser usada para financiar a construção. A carta de crédito é um documento que comprova o valor disponível para a obra, podendo ser utilizada para compra de materiais, contratação de mão de obra ou pagamento de serviços relacionados.
Para usar a carta, é importante apresentar orçamentos e contratos que comprovem o destino do crédito, garantindo a liberação dos recursos. Assim, o consórcio oferece um caminho organizado e seguro para financiar a construção do imóvel.
Regras e condições específicas do consórcio Banco do Brasil para construção
 Diego Pontes / Pexels
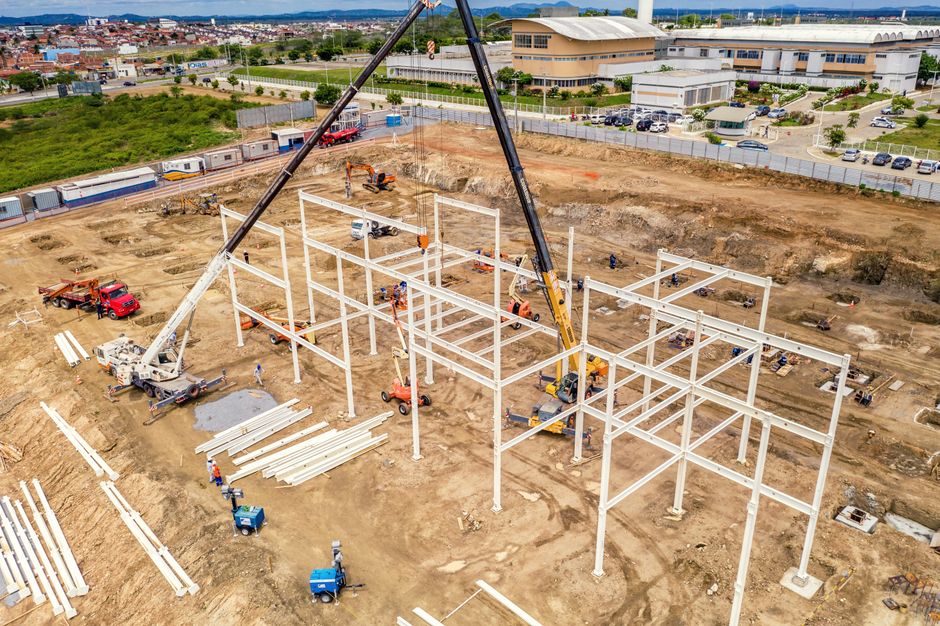
O consórcio Banco do Brasil para construção possui prazos que variam geralmente entre 60 e 180 meses, com valores de carta de crédito que podem ser ajustados conforme a necessidade do cliente. É fundamental escolher um plano que esteja alinhado ao custo total da obra para evitar surpresas no meio do processo. Além disso, o consórcio permite a oferta de lances, que são valores adicionais pagos para antecipar a contemplação e obter a carta de crédito mais rapidamente.
As taxas envolvidas incluem a taxa de administração, que costuma ser menor que os juros de financiamentos tradicionais, e o fundo de reserva, que garante a segurança do grupo. Não há cobrança de juros, o que torna o consórcio uma opção econômica para quem quer construir. É importante verificar o regulamento específico do grupo, pois condições podem variar.
Os consorciados devem estar atentos aos prazos para pagamento das parcelas e às regras para utilização da carta de crédito, garantindo que o processo ocorra dentro das normas estabelecidas pelo Banco do Brasil.
Dicas para aumentar as chances de contemplação rápida
Para acelerar a contemplação no consórcio Banco do Brasil, uma estratégia eficiente é a oferta de lances. O lance é um valor extra que o consorciado pode oferecer para aumentar suas chances de ser contemplado antes do sorteio. Planejar financeiramente para dar lances em momentos estratégicos, como assembleias com poucos participantes, pode ser decisivo para antecipar o acesso à carta de crédito.
Outra dica importante é acompanhar regularmente as assembleias e o andamento do grupo. Estar informado sobre o número de participantes e os valores dos lances ofertados ajuda a definir quando e quanto ofertar. Além disso, manter as parcelas sempre em dia é fundamental para não perder o direito de participar das contemplações.
Planejar o orçamento para o pagamento das parcelas e possíveis lances evita surpresas e mantém o consorciado em dia com as obrigações. Assim, a combinação de planejamento financeiro e acompanhamento ativo das assembleias aumenta significativamente as chances de contemplação rápida.
Como usar a carta de crédito para construção: orientações práticas
 Pixabay / Pexels
Após a contemplação, o consorciado recebe a carta de crédito, que pode ser usada para financiar a construção do imóvel. É fundamental negociar diretamente com construtoras, fornecedores e prestadores de serviços para obter orçamentos claros e detalhados. Essa documentação será exigida pelo Banco do Brasil para liberar o crédito.
Para a liberação do valor, o consorciado deve apresentar contratos, notas fiscais e orçamentos que comprovem o uso da carta de crédito na construção. O banco pode solicitar vistoria no imóvel para garantir que os recursos estão sendo aplicados corretamente. É importante manter toda a documentação organizada para evitar atrasos.
Durante a obra, o consorciado deve acompanhar o andamento e controlar os gastos para que o valor da carta seja suficiente até a conclusão. Evitar aditivos contratuais sem planejamento ajuda a manter o orçamento equilibrado. Usar a carta de crédito com disciplina e transparência garante que o consórcio cumpra seu papel como facilitador da construção.
Comparativo: consórcio Banco do Brasil x outras formas de financiamento para construção
O consórcio Banco do Brasil se diferencia do financiamento imobiliário tradicional principalmente pela ausência de juros, o que torna as parcelas mais acessíveis e o custo total menor. No financiamento, o crédito é liberado imediatamente, mas as taxas de juros elevam o valor final da obra. Já no consórcio, a carta de crédito só é liberada após a contemplação, exigindo planejamento e paciência.
Empréstimos pessoais e outras linhas de crédito possuem aprovação rápida, mas geralmente apresentam juros altos e prazos curtos, o que pode comprometer o orçamento. O consórcio, por sua vez, exige disciplina no pagamento das parcelas, mas oferece maior segurança financeira a longo prazo.
A desvantagem do consórcio é a incerteza do momento da contemplação, que pode atrasar o início da obra. Porém, com estratégias de lance, essa espera pode ser reduzida. Para quem tem flexibilidade e quer economizar, o consórcio Banco do Brasil é uma opção vantajosa, especialmente para construção.
Aspectos legais e cuidados ao financiar a construção com consórcio
Ao financiar a construção com consórcio Banco do Brasil, o consorciado tem direitos garantidos por lei, como o acesso transparente às informações do grupo e o direito à contemplação conforme as regras. É importante ler o contrato com atenção para entender todas as cláusulas, inclusive sobre taxas e prazos.
O consorciado é responsável pelo pagamento das parcelas e pela correta utilização da carta de crédito, devendo comprovar que o valor foi aplicado na construção. O Banco do Brasil oferece garantias para proteger o grupo, como o fundo de reserva, mas o consorciado deve estar atento para evitar inadimplência, que pode levar à exclusão do grupo.
Para evitar fraudes, é fundamental contratar o consórcio diretamente com o Banco do Brasil ou representantes autorizados. Desconfie de ofertas fora do padrão e sempre verifique a autenticidade dos documentos. A segurança jurídica é um diferencial do consórcio oficial, que protege tanto o banco quanto o consorciado.
Diferenciais pouco conhecidos do consórcio Banco do Brasil para construção
Além de financiar a construção, o consórcio Banco do Brasil permite usar a carta de crédito para reformas e ampliações, oferecendo flexibilidade para diferentes necessidades ao longo do tempo. Essa possibilidade é pouco explorada, mas pode ser útil para quem deseja melhorar ou ampliar o imóvel após a construção inicial.
Outra vantagem é a liberdade para escolher fornecedores, construtoras e profissionais, sem estar preso a parcerias específicas. Isso permite negociar melhores preços e condições, tornando o investimento mais vantajoso. O Banco do Brasil também integra o consórcio com outros produtos, como conta corrente e seguros, facilitando o gerenciamento financeiro da obra.
Essa integração pode agilizar processos e oferecer condições especiais para clientes que utilizam múltiplos serviços do banco. Para quem busca uma solução completa e personalizada, o consórcio Banco do Brasil oferece diferenciais que vão além do simples financiamento, tornando o processo de construção mais tranquilo e eficiente.
Para mais informações detalhadas e atualizadas, uma fonte recomendada é a dandaraconsultoria.com.br/consorcio-banco-do-brasil, que oferece orientações completas sobre essa modalidade.
FAQ – Perguntas frequentes sobre como financiar a construção com consórcio Banco do Brasil
O que é necessário para aderir a um consórcio Banco do Brasil para construção?
É preciso apresentar documentos pessoais, como CPF e RG, comprovante de renda e residência. Também é necessário escolher um plano que se adeque ao valor da construção e ao prazo desejado.
Posso usar a carta de crédito para qualquer etapa da construção?
Sim, a carta de crédito pode ser utilizada para compra de materiais, pagamento de mão de obra e contratação de serviços relacionados à obra, desde que comprovados com documentação.
Como funciona a contemplação no consórcio Banco do Brasil?
A contemplação ocorre por sorteio ou lance durante as assembleias mensais, liberando o crédito para que o consorciado possa iniciar a construção.
Quais as vantagens do consórcio em relação ao financiamento tradicional?
O consórcio não cobra juros, possui parcelas mais acessíveis e permite um planejamento financeiro sem endividamento imediato, tornando-o mais econômico a longo prazo.
É possível antecipar a contemplação para acelerar a construção?
Sim, por meio de lances é possível antecipar a contemplação e obter a carta de crédito mais rapidamente, reduzindo o tempo de espera para iniciar a obra.